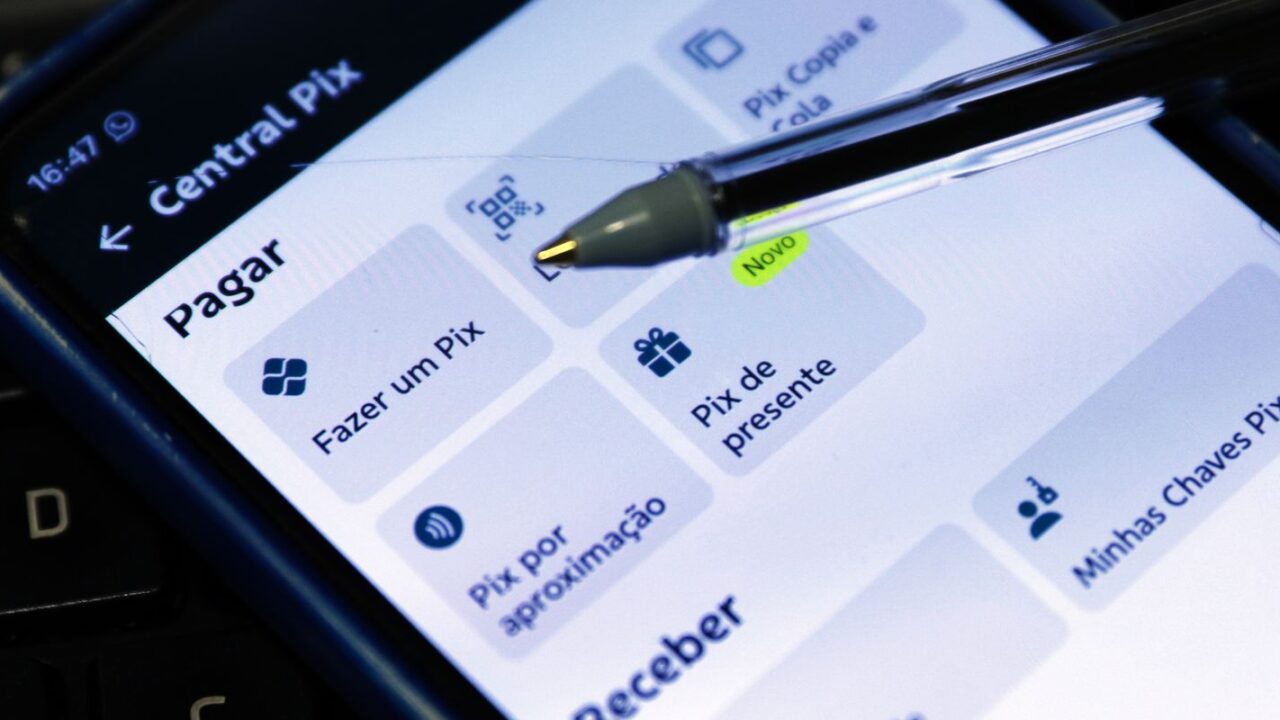
O Banco Central aprovou na sexta-feira (23) três resoluções que mudam a forma como bancos, fintechs e outras instituições oferecem crédito a pessoas físicas, incluindo uma seção específica para o crédito contratado no momento de um Pix. Pela Resolução BCB nº 603, a oferta de empréstimo durante a iniciação de uma transferência só poderá aparecer para quem tiver dado consentimento prévio e específico, com intervalo mínimo de 24 horas entre a habilitação e a primeira oferta. A regra vale a partir de 1º de julho de 2027.
Na modalidade, o cliente paga com Pix mesmo sem saldo, usando um limite de crédito, e pode parcelar com juros. O recebedor continua a receber o valor de forma imediata e integral, e o risco fica com a instituição que concede o crédito. A norma proíbe crédito acima do valor da transação, em Pix agendado e em operações de saque ou troco. Se o Pix for devolvido, inclusive pelo Mecanismo Especial de Devolução (MED), o valor deverá ser usado para antecipar a quitação da dívida. Os aplicativos terão de oferecer simulador e uma área de consulta das operações contratadas.
A Resolução nº 601 obriga as instituições a disponibilizar o Painel de Dívidas Consolidadas, também a partir de 1º de julho de 2027. A ferramenta reunirá cartão, cheque especial e outras operações a prazo, mostrará uma simulação antes de cada contratação e emitirá alerta quando as parcelas chegarem a 40% da capacidade mensal de pagamento do cliente. No início, o painel cobrirá as operações da própria instituição; depois, segundo o BC, a integração com o Sistema de Informações de Créditos (SCR) e com o Open Finance ampliará a visão para dívidas em outras casas.
Já a Resolução nº 602, em vigor a partir de 31 de março de 2027, permite ao cliente bloquear propagandas e ofertas ativas de crédito e cria proteção adicional para os mais vulneráveis. Para esse público, as ofertas dependerão de autorização prévia por produto e ficarão restritas a renegociação, portabilidade ou migração para condições melhores, sem liberação de dinheiro novo. Entre os critérios de identificação estão o uso do rotativo ou do parcelamento de fatura em três ou mais faturas em seis meses e dívida vencida há 90 dias ou mais. A regra alcança também parceiros em modelos de Banking as a Service.
O pacote marca uma mudança de postura do regulador. Em dezembro do ano passado, o Banco Central havia desistido de regulamentar o crédito associado ao Pix, proibiu o uso do nome "Pix Parcelado" e deixou prazos, juros e apresentação do produto a critério de cada instituição.
Em artigo, Edson Santos, fundador da Colink e especialista em meios de pagamento, avalia que a autorização prévia e a simulação antes de cada contratação devem reduzir no curto prazo a base de usuários, mas que a segurança jurídica tende a favorecer a expansão da modalidade no médio prazo. Ele aponta ainda que a identificação obrigatória dessas operações deve permitir medir, pela primeira vez, o volume de crédito que circula pelo Pix.
Para financeiras, fintechs e FIDCs que compram carteiras de crédito pessoal, as regras alteram a originação: a base de clientes elegíveis passa a depender de consentimento, os clientes em dívida persistente deixam de receber ofertas de novos recursos e as instituições terão de manter registros por cinco anos e indicar um diretor responsável. O detalhamento das operações ligadas a arranjos de pagamento, reservado ao BC, é o próximo ponto a acompanhar.