
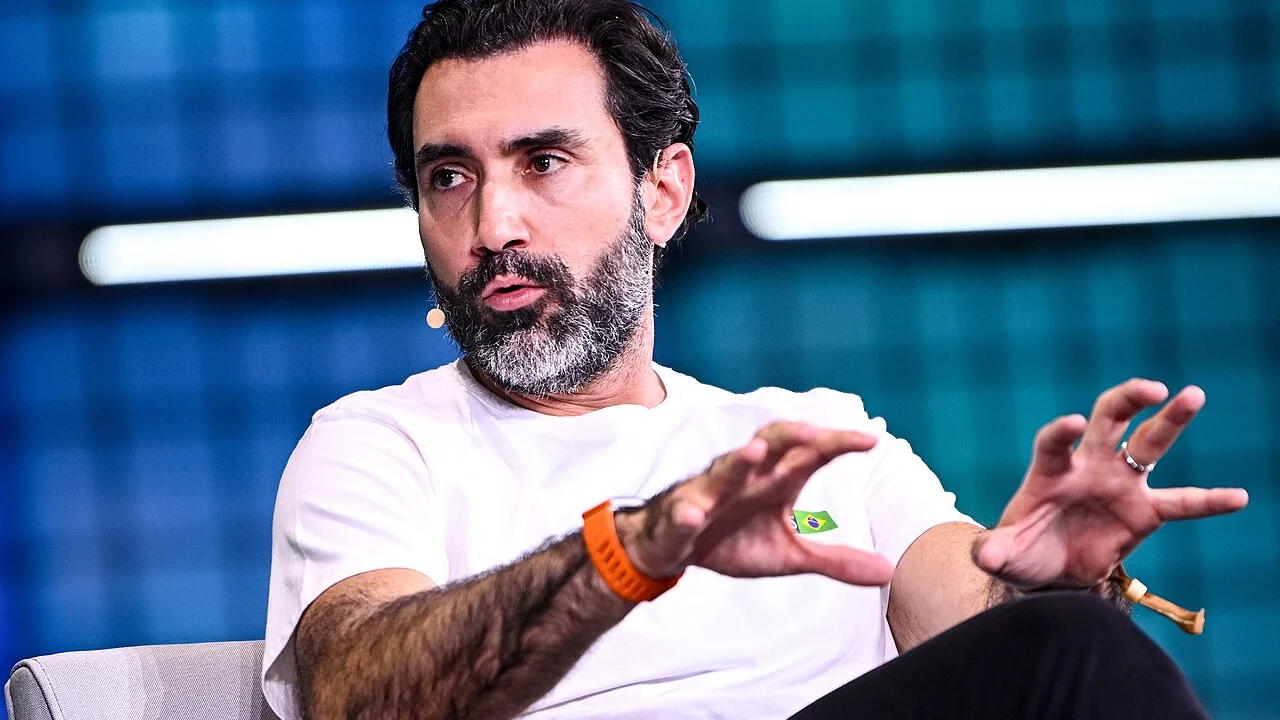
O iFood pretende mais que dobrar o volume de crédito que concede por mês: dos cerca de R$ 200 milhões atuais para uma faixa entre R$ 400 milhões e R$ 500 milhões em 2027. A meta foi apresentada pelo CEO da companhia, Diego Barreto, em entrevista ao Money Times publicada nesta segunda-feira (16).
Até agora, os serviços financeiros do grupo se concentraram no lado da oferta, com empréstimos e meios de pagamento para restaurantes e outros estabelecimentos parceiros. A mudança está no público: o iFood passou a oferecer parcelamento de compras a quem pede pelo aplicativo e fez testes de microcrédito e de um cartão de crédito para consumidores. Segundo Barreto, os resultados iniciais foram positivos, e a intenção é dar escala ao microcrédito e ao cartão ao longo do próximo ano.
O cartão foi pensado para circular dentro do próprio ecossistema. A ideia, de acordo com o executivo, é usar o produto para aumentar a frequência com que os cerca de 65 milhões de consumidores da plataforma compram nas diferentes frentes do grupo. A circulação de clientes entre esses negócios é um dos indicadores que a empresa usa para medir o retorno do que investe.
O movimento acompanha a estratégia de levar a base de clientes a categorias além da entrega de refeições, como pet shop, bebidas, conveniência, cosméticos e papelaria, com supermercados e farmácias já tratados como prioridade. O plano está dentro do ciclo de investimentos de cerca de R$ 24 bilhões no Brasil anunciado para o ano fiscal de abril de 2026 a março de 2027, 41% acima dos R$ 17 bilhões do ciclo anterior.
Para financiar a expansão, Barreto disse preferir os recursos da Prosus, grupo de tecnologia que controla o iFood, a uma abertura de capital. Na avaliação dele, a oferta de ações é um meio de captação, e não um objetivo, e hoje não seria a melhor alternativa para a companhia, embora ele tenha dito estar disposto a rever a posição.
A operação de crédito do grupo já tem passagem pelo mercado de capitais. Como o FIDC Data mostrou em 10 de novembro, o FIDC do iFood chegou a R$ 1,49 bilhão sem atrasos, e o grupo soma cinco fundos registrados na CVM.
Para quem acompanha crédito e FIDCs, a ampliação para pessoa física muda o perfil do risco: sai uma carteira concentrada em estabelecimentos comerciais e entra o consumidor final, com tíquetes menores e maior pulverização. Ficam no radar o ritmo de concessão ao longo de 2027, a forma de funding do microcrédito e do cartão e o desempenho de inadimplência dessa nova carteira.
Com informações de Mundo das Fintechs.


