O banco BV encerrou o terceiro trimestre de 2026 com lucro líquido recorrente de R$ 495 milhões, 7,4% acima do registrado um ano antes e 0,9% maior que o do segundo trimestre. A carteira de crédito ampliada chegou a R$ 104,5 bilhões, o maior saldo da história da instituição, controlada pelo Grupo Votorantim e pelo Banco do Brasil. O retorno sobre o patrimônio líquido ficou em 15,7%.
Segundo o banco, a carteira avançou 2,9% no trimestre e 15,2% em 12 meses. Os dois percentuais desconsideram o efeito do FIDC BV Auto III, fundo de direitos creditórios do próprio banco. O mesmo ajuste aparece na inadimplência: o atraso acima de 90 dias na carteira de veículos ficou em 5,0% em setembro, e seria de 4,9% sem os efeitos do fundo, de acordo com o balanço.
O varejo soma R$ 74,4 bilhões, ou 71,2% do total, e 93% dessas operações têm algum tipo de garantia. O financiamento de veículos leves usados, linha em que o BV ocupa a liderança há 14 anos, chegou a R$ 49,4 bilhões, alta de 15,1%. Em pesados usados, o saldo subiu 49,5%, para R$ 4,4 bilhões, e no empréstimo com garantia de veículo cresceu 30,2%, para R$ 6,2 bilhões. No atacado, a carteira foi a R$ 30,1 bilhões, dos quais R$ 16,3 bilhões em grandes empresas.
O custo de crédito, formado principalmente pelas provisões para perdas, somou R$ 1,17 bilhão, recuo de 3,7% sobre o segundo trimestre e equivalente a 4,5% da carteira. Na comparação anual, porém, a despesa aumentou 27,9%, o que o banco atribui ao crescimento da carteira, à menor recuperação de créditos já baixados como prejuízo e a descontos maiores em renegociações. A inadimplência total acima de 90 dias ficou em 4,8%, com cobertura de 161%.
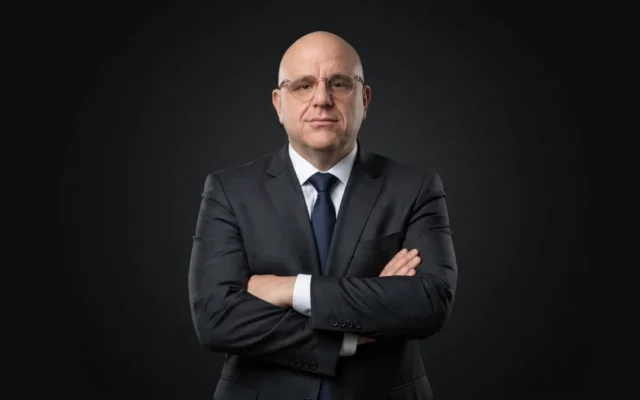
O presidente do BV, Gustavo Sousa, afirmou em comunicado que o resultado reflete a estratégia de crescer de forma seletiva, apoiada em garantias e na posição em veículos. O diretor financeiro, Ronaldo Helpe, destacou a segunda queda trimestral seguida do custo de crédito e disse que o índice de Basileia de 15,6% dá margem para seguir alocando capital de forma seletiva. Um ano antes, o índice estava em 17,0%.
Para quem acompanha FIDCs e crédito estruturado, o balanço mostra um grande originador de financiamento de veículos que usa fundo de recebíveis próprio e passa a apresentar seus indicadores com e sem esse veículo. A evolução do atraso nos usados, a queda do capital e o ritmo do custo de crédito, num ambiente que o próprio banco descreve como de juros altos e renda das famílias comprometida, são os pontos a observar nos próximos trimestres.