
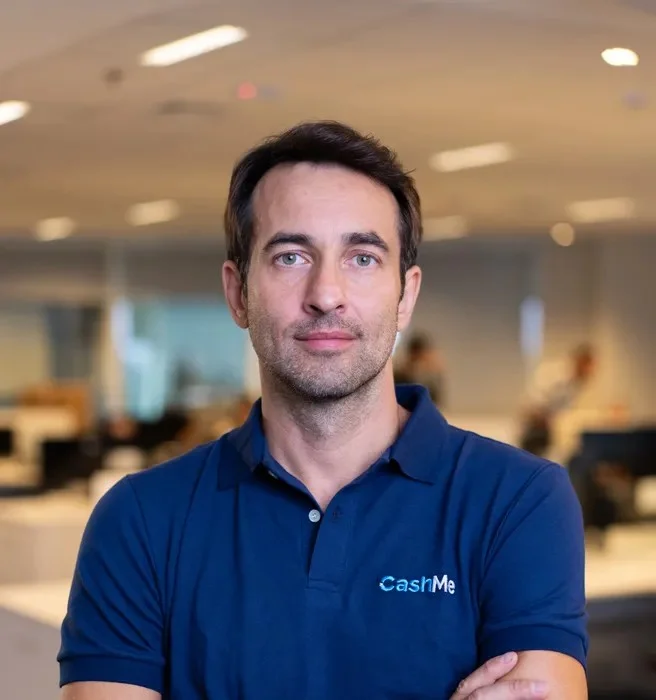
A CashMe, fintech de crédito com garantia de imóvel do grupo Cyrela, começou a oferecer empréstimos nessa modalidade aos clientes do banco BV. A parceria foi anunciada pelas empresas em 16 de novembro e coloca o BV no papel de canal de distribuição, enquanto a CashMe fica responsável por toda a operação.
Pelo modelo divulgado, o cliente do banco vê a oferta dentro do aplicativo do BV e é direcionado para a plataforma digital da CashMe. É lá que faz a simulação, analisa as condições e conclui a contratação. A fintech também cuida da formalização do contrato e do atendimento depois da liberação do dinheiro, e todo o processo é feito sem etapa presencial.
O recurso pode ser usado livremente, em reformas, educação, planejamento da família ou capital de giro para o próprio negócio. Como o imóvel fica vinculado à dívida, a modalidade costuma ter juros menores, limites maiores e prazos mais longos do que as linhas sem garantia. No site da CashMe, a empresa informa que empresta até 60% do valor do imóvel, para pessoas físicas e jurídicas.
Em comunicado, o vice-presidente de Varejo do BV, Jamil Ganan, afirmou que o produto reforça a oferta de crédito do banco e amplia as opções para que os clientes financiem projetos em diferentes fases da vida. Segundo o banco, a entrada no home equity faz parte da estratégia de diversificar o portfólio para atender tomadores de perfis distintos.
Criada em 2018 e presidida pelo CEO Juliano Bello, a CashMe se apresenta como a maior fintech de crédito com garantia imobiliária do país. De acordo com a própria empresa, ela atua como correspondente bancário, nos termos da Resolução CMN nº 4.935, e as operações têm como credoras instituições financeiras autorizadas pelo Banco Central, entre elas a BMP Sociedade de Crédito Direto e a OXY Companhia Hipotecária.
O acordo mostra um formato em que o banco usa a própria base de clientes e terceiriza a parte mais trabalhosa do home equity, que envolve avaliação do imóvel, cartório e registro da garantia. Para quem acompanha o crédito com garantia real, o ponto a observar é se o modelo de distribuição por grandes bancos e aplicativos vai ampliar o volume de operações originadas pelas fintechs especializadas.


