
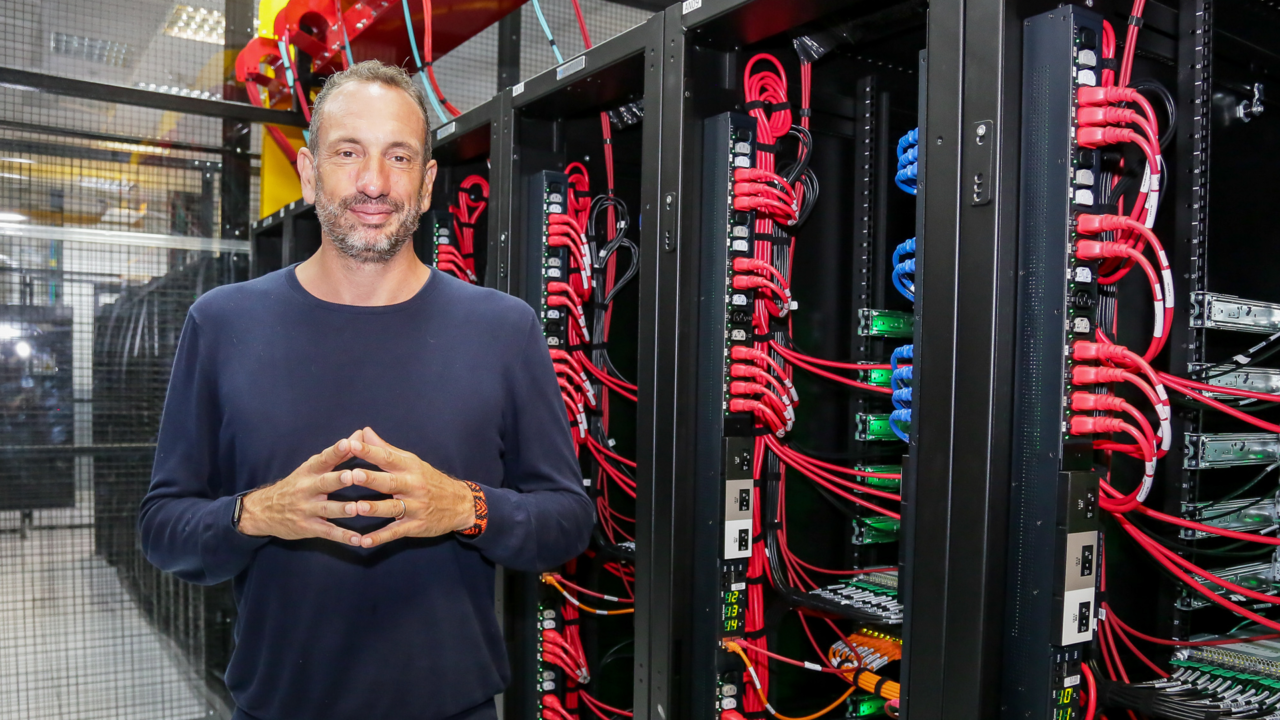
As empresas de data centers devem disputar espaço nas emissões de dívida corporativa quando o mercado primário voltar a ganhar ritmo, segundo relatório da área de pesquisa do Banco ABC Brasil. O estudo mostra que as debêntures já são uma das principais fontes de recursos do setor, ao lado de empréstimos e capital dos acionistas, e aponta o acesso à rede elétrica como o principal risco para quem financia esses projetos.
De acordo com o levantamento, em 2025 as debêntures respondiam por 87% da estrutura de financiamento da Elea Digital, por 73% da Ascenty e por 56% da Scala Data Centers, na soma de debêntures, outros passivos financeiros e patrimônio líquido. As receitas dessas companhias são em grande parte atreladas ao dólar, enquanto a maior parte da dívida é emitida em reais e corrigida pelo CDI; para reduzir a exposição ao câmbio e aos juros, as empresas recorrem a derivativos. As emissões têm garantias como ações das próprias companhias, equipamentos e recebíveis dos contratos.
O banco observa que esses papéis são pouco negociados no mercado secundário, sinal de que teriam ficado nas carteiras dos bancos que coordenaram as ofertas. Para o ABC Brasil, há espaço para ampliar a presença do mercado de crédito doméstico no financiamento do setor, assim como de bancos de fomento e de estruturas alternativas, entre elas a venda de um imóvel ou ativo com a continuidade do uso mediante aluguel e obrigação de recompra. O analista Odilon Costa, responsável pelo estudo, avalia que a captação primária seguirá lenta neste ano, mas que o setor deve ser um concorrente forte nas emissões quando houver retomada.
A demanda por recursos acompanha a expansão da infraestrutura digital, puxada pela computação em nuvem e pela inteligência artificial. Projeções da Brasscom citadas no relatório indicam que a potência instalada de data centers no país deve sair de 843 megawatts (MW) em 2025 para 3.144 MW em 2031. Entre os projetos de grande porte mapeados estão o Rio AI City, da Elea Digital, com investimento estimado em US$ 10 bilhões e capacidade planejada de até 3.200 MW, e o campus da Scala em Barueri (SP), com previsão de R$ 32 bilhões e 600 MW. Os valores se referem a projetos anunciados ou planejados.
A favor do crédito ao setor pesam os contratos de longo prazo, em geral acima de dez anos, com empresas de tecnologia como Microsoft, Google e Amazon, que preveem pagamento mesmo quando a capacidade contratada não é toda usada. Do outro lado estão o volume de investimento e os prazos de obra, que expõem as companhias a atrasos e custos extras.
O ponto mais sensível é a energia. Segundo dados da Empresa de Pesquisa Energética (EPE) reunidos pelo banco, os pedidos de acesso à rede de transmissão ligados a data centers somam 26,3 gigawatts, cerca de um quarto do pico de demanda de eletricidade do país. Nos processos recentes analisados pelo Operador Nacional do Sistema Elétrico (ONS), perto de 59% da capacidade examinada foi considerada inviável ou dependente de reforço na transmissão.
Para os credores, o risco está no descompasso de prazos: um data center de 50 MW leva cerca de 18 meses para ser construído, enquanto a aprovação e a instalação da conexão elétrica podem levar de três a quatro anos, segundo as estimativas do estudo. Nesse intervalo, a empresa pode ter a obra pronta sem gerar receita para pagar a dívida. O relatório registra ainda que a falta de capacidade elétrica em Barueri tem levado projetos para Campinas, Jundiaí e Sumaré, no interior paulista, e que empreendimentos de treinamento de inteligência artificial podem buscar regiões com mais energia renovável, como o Nordeste.
Com informações de Valor Econômico.


