
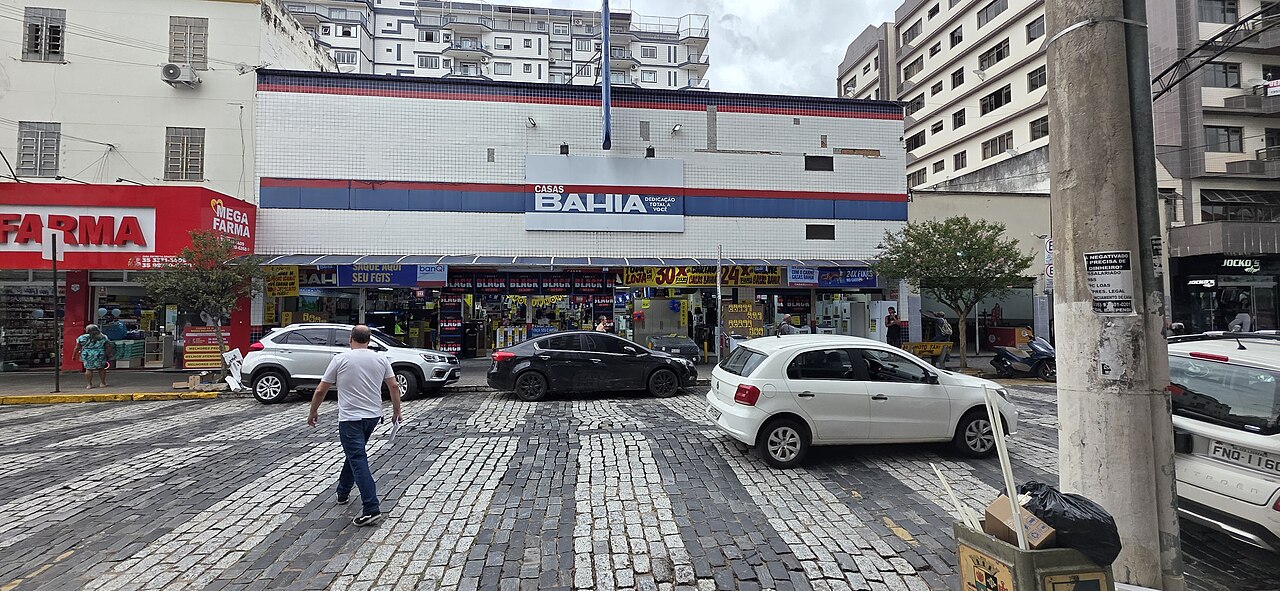
A Justiça de São Paulo deferiu nesta quarta-feira (21) o processamento da recuperação judicial do Grupo Casas Bahia e de outras nove empresas do grupo. A decisão é da juíza Tainá Maria Leonardo de Oliveira, da 2ª Vara de Falências e Recuperações Judiciais do Foro Central Cível da capital paulista. A varejista declarou dívidas de R$ 17,3 bilhões, das quais R$ 16,4 bilhões são créditos quirografários, ou seja, sem garantia real.
O deferimento veio com uma condição. A companhia tem 30 dias para apresentar documentos que ainda faltam no processo: as demonstrações de fluxo de caixa de 2023 de quatro empresas do grupo, projeções financeiras separadas para cada companhia e a relação atualizada de credores. Se o prazo não for cumprido, a autorização pode ser revogada. Na avaliação da magistrada, as pendências são pontuais e não impedem que o grupo atenda aos requisitos legais para seguir com a recuperação.
O pedido foi protocolado em 16 de agosto. Na petição, a Casas Bahia atribuiu a crise a três fatores: juros elevados, queda do poder de compra das famílias e alta da inadimplência. As execuções contra o grupo já estavam suspensas desde 19 de agosto, por liminar, e a decisão desta semana manteve essa proteção. É dessa data que corre o prazo de 180 dias em que as cobranças ficam paralisadas para a negociação com os credores.
O laudo pericial anexado ao processo no início de outubro dá a dimensão do aperto. O documento registra pressão sobre o caixa, recuo de 40,5% no valor dos estoques entre abril e agosto e corte de 4.647 funcionários em um único mês. Segundo o laudo, lojas, centros de distribuição e canais digitais seguiram em operação.
A próxima etapa é a apresentação do plano de recuperação, que precisa ser votado e aprovado pelos credores. As condições oferecidas aos credores sem garantia, como deságio, carência e prazo de pagamento, vão indicar quanto do valor dos créditos poderá ser recuperado.
Para o mercado de crédito estruturado, o peso do passivo quirografário, perto de 95% do total declarado, é o ponto central. Esses credores entram na fila comum do processo e costumam ser os mais afetados por descontos e alongamentos. A situação também alcança indústrias que antecipam recebíveis por meio de FIDCs, cedendo duplicatas que têm a varejista como sacada. Créditos com cessão fiduciária de recebíveis devidamente registrada tendem a receber tratamento diferente na recuperação.
Os próximos marcos a acompanhar são a entrega dos documentos dentro do prazo de 30 dias e a lista atualizada de credores, que mostrará como a dívida se distribui entre bancos, fornecedores e investidores. Para gestores de fundos de direitos creditórios com carteiras ligadas ao varejo, o caso reforça a atenção à concentração por sacado, aos critérios de elegibilidade e ao nível de subordinação.


