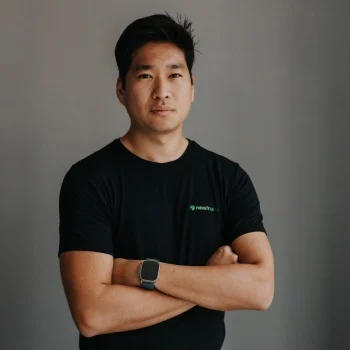
A Nexa Finance concentrou sua principal aposta em crédito nas cotas seniores de Fundos de Investimento em Direitos Creditórios (FIDCs) e passou a ver as debêntures tradicionais como mal remuneradas para o risco que carregam. A avaliação é de Eduardo Furuie, cofundador e diretor de investimentos (CIO) da casa, em entrevista ao Seu Dinheiro.
O ponto de partida da tese é que o calote faz parte da estatística da classe. Segundo Furuie, todo ciclo mais forte de alta de juros termina com eventos de crédito, em empresas pequenas ou grandes, e quem investe em debêntures, notas comerciais, CRIs ou CRAs costuma entrar sem considerar essa possibilidade. Para ele, mesmo quando a inadimplência não vem do papel que está na carteira, o evento tende a contaminar o segmento inteiro.
Daí vem a crítica à relação entre risco e retorno no crédito tradicional. Na leitura do executivo, um título que paga CDI mais um prêmio pequeno parece atraente porque o CDI elevado infla o retorno nominal, mas o spread não cobre as perdas que aparecem ao longo do ciclo. O prêmio, afirma, deveria compensar tanto o risco da empresa emissora quanto as perdas esperadas para o mercado como um todo.
No FIDC, segundo Furuie, a lógica se inverte: a perda esperada já entra no desenho do produto. A proteção vem das cotas subordinadas, que absorvem os primeiros prejuízos quando a carteira de recebíveis se deteriora e funcionam como um colchão entre o problema de crédito e o investidor da cota sênior. O executivo disse preferir produtos em que o evento de crédito já está considerado na estrutura e afirmou que, quando ela é bem montada, é possível enxergar onde a perda vai ocorrer e quem a absorve primeiro.
Na avaliação da gestora, isso reduz a chance de a perda chegar à camada sênior, voltada à pessoa física, e torna o comportamento do investimento mais previsível. Furuie reconhece que o crédito estruturado costuma ser visto como mais complexo e arriscado, mas diz que a Nexa o enxerga de forma quase oposta.
A Nexa se apresenta como plataforma de tecnologia para personalização de investimentos. Sua ferramenta própria, com modelo de inteligência artificial, monta carteiras sob medida para escritórios de gestão de patrimônio, multifamily offices e consultorias. Segundo Furuie, o crédito estruturado tem papel central nesse processo pela flexibilidade que oferece, e a empresa também participa da estruturação e da distribuição das estratégias.
Para quem estrutura e distribui FIDCs, a tese reforça o peso do desenho da subordinação na disputa por recursos com as debêntures. O que fica a acompanhar é como as cotas seniores se comportam num cenário de juros altos e empresas mais endividadas, que, na visão da própria gestora, é justamente o tipo de ciclo que produz eventos de crédito.
Com informações de Seu Dinheiro.