O plenário do Senado aprovou na quarta-feira (11) a Medida Provisória 1.376/2026, que abre a renegociação de dívidas de produtores rurais prejudicados por eventos climáticos extremos entre 2019 e 2025, com juros de 5% a 12% ao ano. O texto passou na forma do projeto de lei de conversão 16/2026, com mudanças feitas pelo Congresso, e segue agora para a sanção presidencial. A MP perderia a validade se não fosse votada naquele dia; na véspera, havia passado pela comissão mista e pela Câmara dos Deputados.
Podem renegociar produtores e cooperativas que tiveram duas ou mais quebras de safra provocadas por enxurradas, chuvas intensas, geadas, estiagens e eventos semelhantes, desde que a perda tenha reduzido em pelo menos 30% a renda bruta esperada. Nas áreas da Sudam, da Sudene e da Sudeco, o corte mínimo exigido caiu para 25%. O substitutivo do relator, deputado Paulo Pimenta (PT-RS), ampliou os beneficiários e levou de maio para outubro deste ano a data de referência das dívidas que entram na repactuação.
As condições preveem dois anos de carência, com pagamento só de juros, e até oito anos para quitar o principal; produtores com perdas em três ou mais safras podem chegar a dez anos. Os tetos somam todos os contratos do mesmo devedor: até R$ 400 mil a 6% ao ano no Pronaf, até R$ 2 milhões a 9% no Pronamp e até R$ 4 milhões a 12% para os demais. Em perdas mais severas, os limites sobem para R$ 500 mil, R$ 2,5 milhões e R$ 8 milhões, com taxas de 5%, 8% e 11%. O prazo para contratar passou a ser de 120 dias depois da regulamentação da lei.
O subsídio aos juros sairá dos recursos que os bancos são obrigados a destinar ao crédito rural, como parcelas da Poupança Rural e das Letras de Crédito do Agronegócio (LCA), além da equalização de taxas dentro dos limites do Ministério da Fazenda. O risco de não pagamento continua com as instituições financeiras. Nos contratos ligados aos fundos constitucionais FNO, FNE e FCO, os encargos ficam com os próprios fundos.
Dois pontos do texto interessam diretamente ao mercado de crédito estruturado do agro. O primeiro autoriza bancos a comprar Cédulas de Produto Rural (CPR) com liquidação financeira para quitar ou amortizar cédulas emitidas pelo produtor até 31 de dezembro de 2025, inclusive as emitidas em favor de cooperativas, revendas de insumos e cerealistas. A cédula antiga precisa estar registrada em entidade registradora autorizada pelo Banco Central, e a nova pode ter prazo de até oito anos. O segundo permite que a União seja cotista de um fundo garantidor de natureza privada para cobrir a inadimplência das novas operações, com participação de produtores e bancos, que poderá ser criado e gerido por instituição financeira pública ou privada.
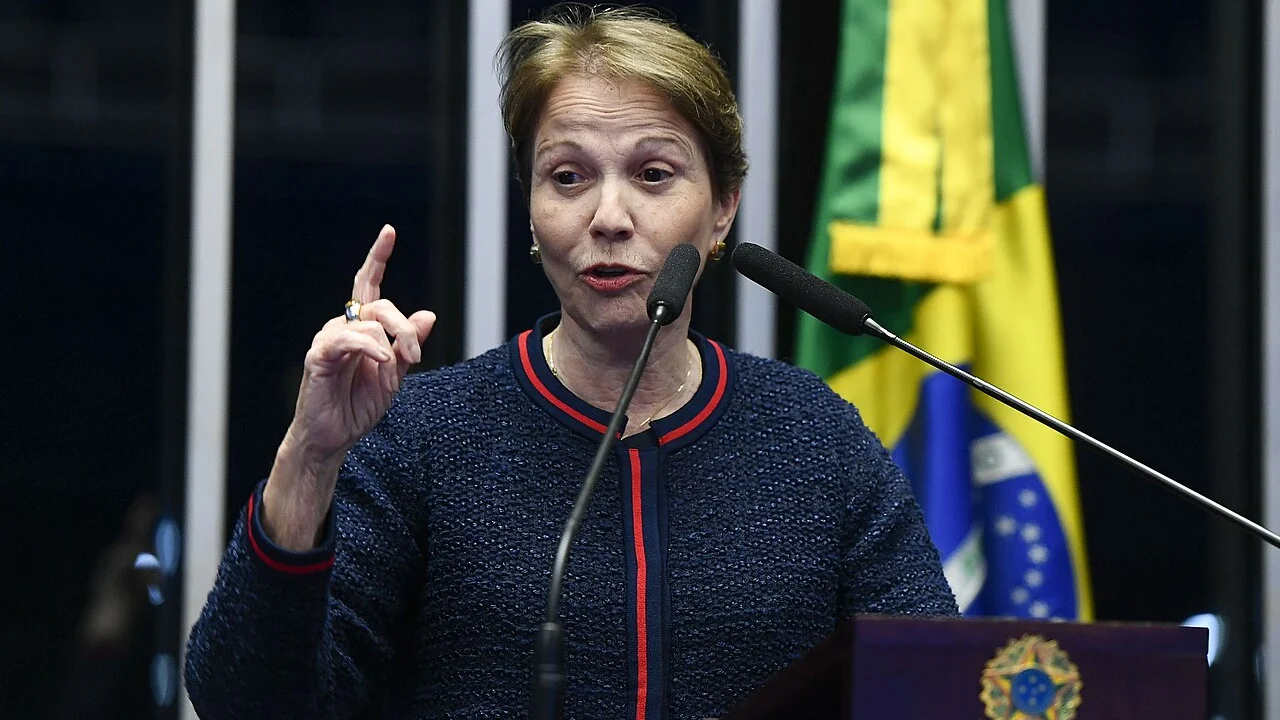
No plenário, senadores votaram a favor, mas trataram a medida como paliativa. A senadora Tereza Cristina (PP-MS) afirmou que o texto ajuda sobretudo os produtores menores e que ainda faltam o fundo garantidor e o seguro rural. Jaime Bagattoli (PL-RO) defendeu uma securitização das dívidas do setor em 2027. O presidente do Senado, Davi Alcolumbre, retirou do texto trechos incluídos pela Câmara sem relação com a MP, sobre cigarros eletrônicos, free shops e dívidas imobiliárias.
Para quem estrutura e compra recebíveis do agro, o que acompanhar agora é a sanção e a regulamentação: elas vão definir o aporte da União no fundo garantidor, os limites de cobertura e as operações alcançadas, além do ritmo da troca de CPRs antigas por novas nos bancos. A medida chega num momento de inadimplência elevada no campo, que pesou nos resultados de bancos no terceiro trimestre.