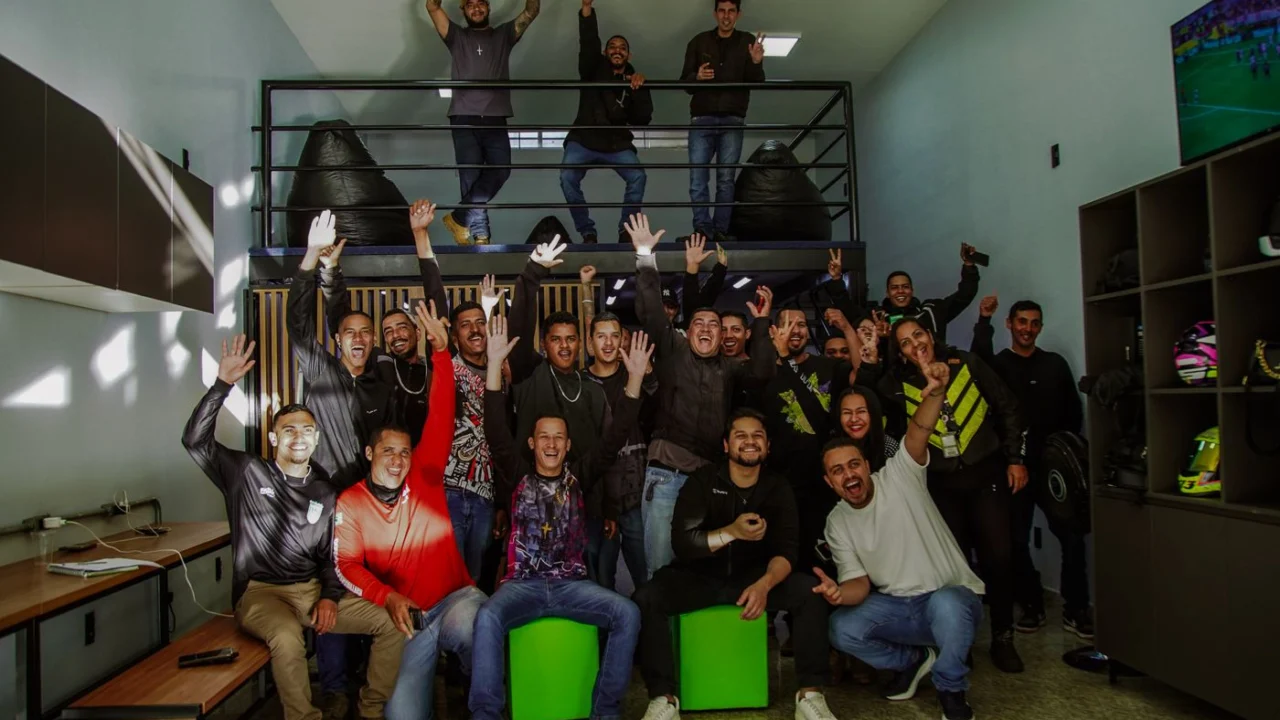
A Trampay, fintech voltada a entregadores e outros trabalhadores de aplicativos, passou a oferecer crédito pessoal com recursos de um fundo de investimento em direitos creditórios estruturado e gerido pela TAG Investimentos. Segundo reportagem do Pipeline, do Valor Econômico, publicada nesta quarta-feira (11), a expectativa é que o veículo financie até R$ 250 milhões em empréstimos, conforme a procura.
O produto atende entregadores com no mínimo seis meses de atividade nas plataformas. Cada contrato vai até R$ 5 mil e não pode passar de 1,5 vez a renda média mensal do trabalhador. Em vez de holerite, a concessão se baseia no histórico de entregas registrado pela fintech. O prazo máximo é de seis meses, com juros entre 6% e 7% ao mês, a depender do perfil, e seguro prestamista. Entre os usos previstos estão o conserto da moto, a compra de celular ou bicicleta, a entrada na compra de um veículo e a reorganização de dívidas.
Na montagem do Trampay Crédito Pessoal FIDC, quem formaliza os empréstimos é a Vórtx SCD, por meio de Cédulas de Crédito Bancário que em seguida são adquiridas pelo fundo. A Trampay faz a originação e a cobrança e retém as cotas subordinadas, que arcam primeiro com eventuais perdas e protegem os cotistas seniores. A TAG, que administra mais de R$ 18 bilhões, cuida da estrutura e da gestão; a Vórtx é a administradora, e o escritório Coelho Advogados assessorou a operação.
O lançamento marca a estreia da empresa no crédito pessoal. Nos seis anos anteriores, a Trampay trabalhou com antecipação de recebíveis para trabalhadores de aplicativos e, de acordo com a própria fintech, antecipou mais de R$ 200 milhões nesse período sem registrar inadimplência, além de ter processado mais de R$ 3 bilhões em transações.
O fundador e CEO, Jorge Júnior, afirmou que o mercado costuma enxergar o entregador apenas como trabalhador informal, enquanto a empresa acompanha a renda recorrente dessa categoria corrida a corrida. Segundo ele, esse histórico permite emprestar a quem é recusado pelos bancos sem exigir a moto como garantia.
Pela TAG, Italo Fais, sócio responsável pela área de Capital Solutions, disse que a tese da gestora é a de que o crédito se desloca cada vez mais para estruturas tecnológicas e arranjos financiados pelo mercado de capitais.
Para quem acompanha o mercado de FIDCs, a operação reúne um desenho que vem se repetindo entre fintechs de nicho: dado próprio de renda do cliente para conceder crédito, uma sociedade de crédito direto parceira para emitir os títulos e um FIDC para captar com investidores, com a originadora alinhada pela retenção da cota subordinada. O desempenho da carteira, num público sem comprovação formal de renda e com taxas de 6% a 7% ao mês, é o ponto a observar nos próximos meses.
Com informações de Pipeline (Valor Econômico).