
 Por Pedro Pietro
- Três em cada quatro FIDCs têm até R$ 150 milhões e, juntos, somam só 12,2% do patrimônio de uma indústria que passou de R$ 1 trilhão em julho.
- Nos fundos pequenos, o risco está mais na escala e na concentração da carteira do que no percentual de subordinação.
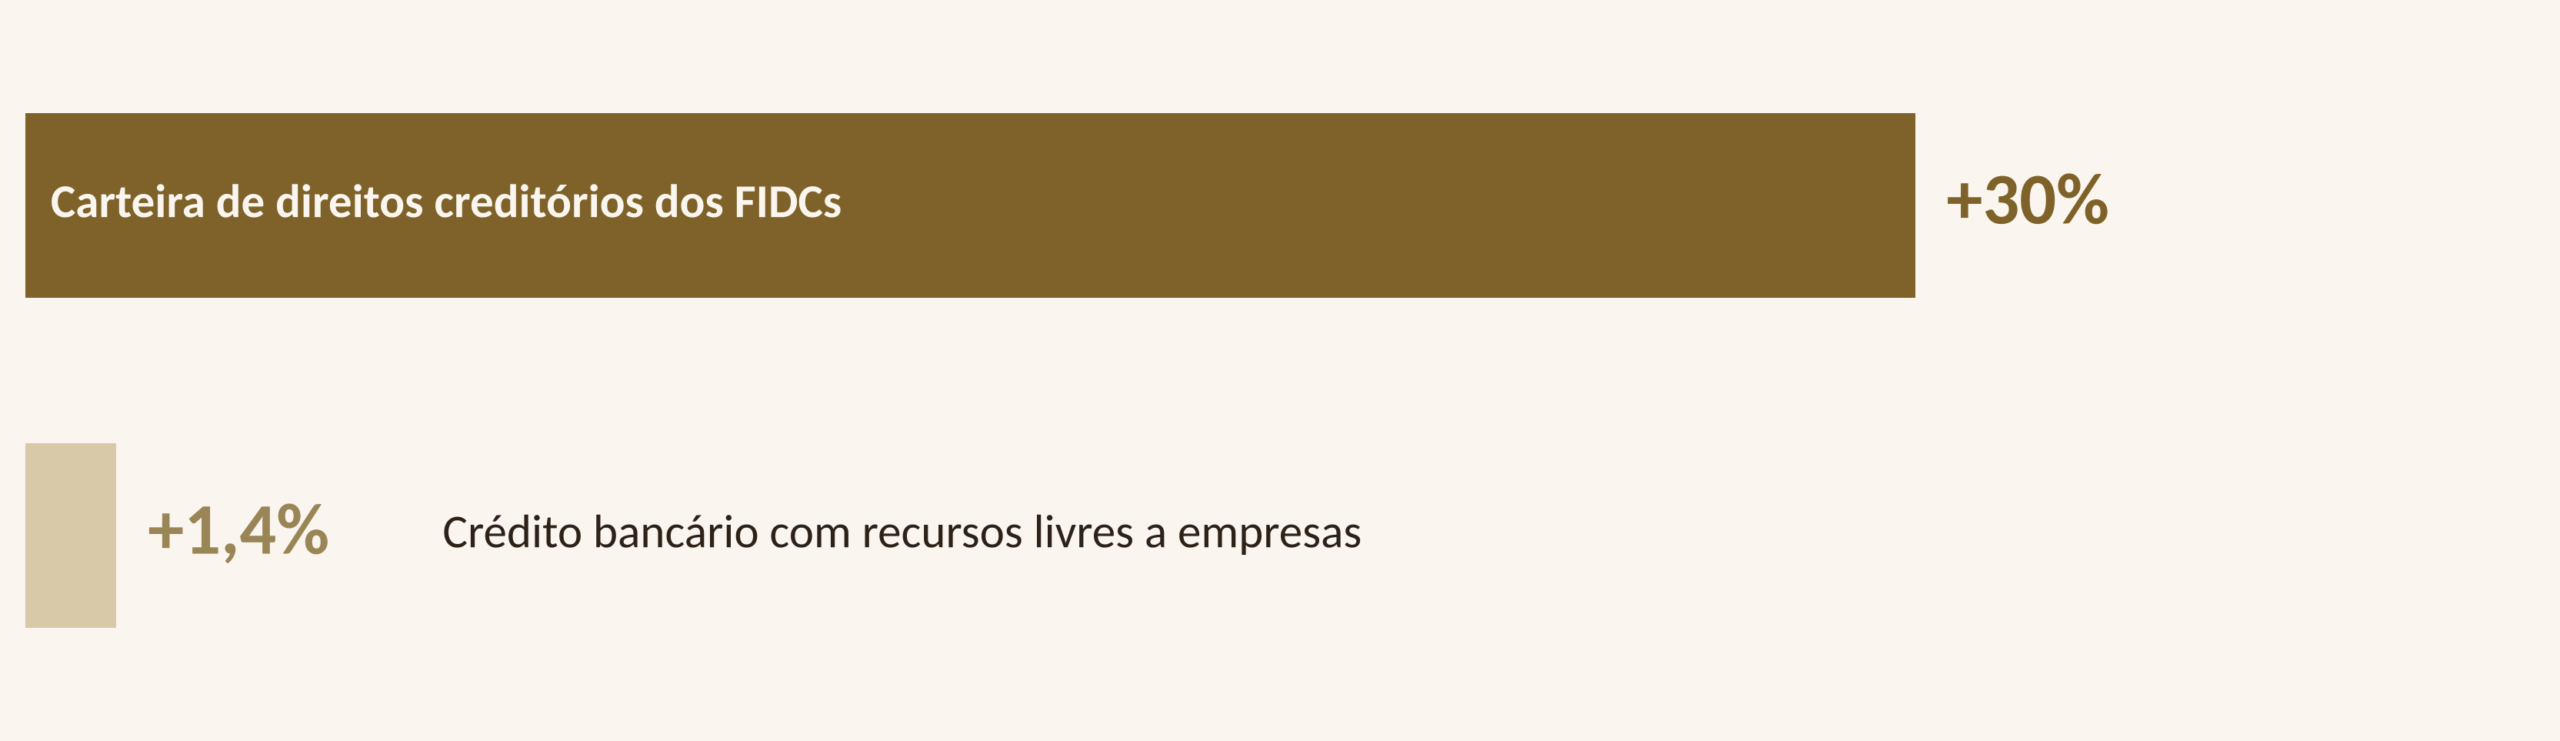
- Com a inadimplência das PMEs em 6,07%, a maior desde 2018, a carteira dos FIDCs cresceu 30% em 12 meses; o crédito bancário às empresas, 1,4%.
A indústria de FIDCs chegou a um tamanho que a coloca entre os principais canais de concessão de crédito do país. São 3.367 FIDCs em operação e 4.332 quando se incluem também os fundos de cotas (FIC FIDCs) que apresentaram um crescimento de Patrimônio Líquido (PL) acima de 25% em 12 meses, fazendo a indústria de FIDCs ultrapassar a marca de R$ 1 trilhão pela primeira vez em julho deste ano.
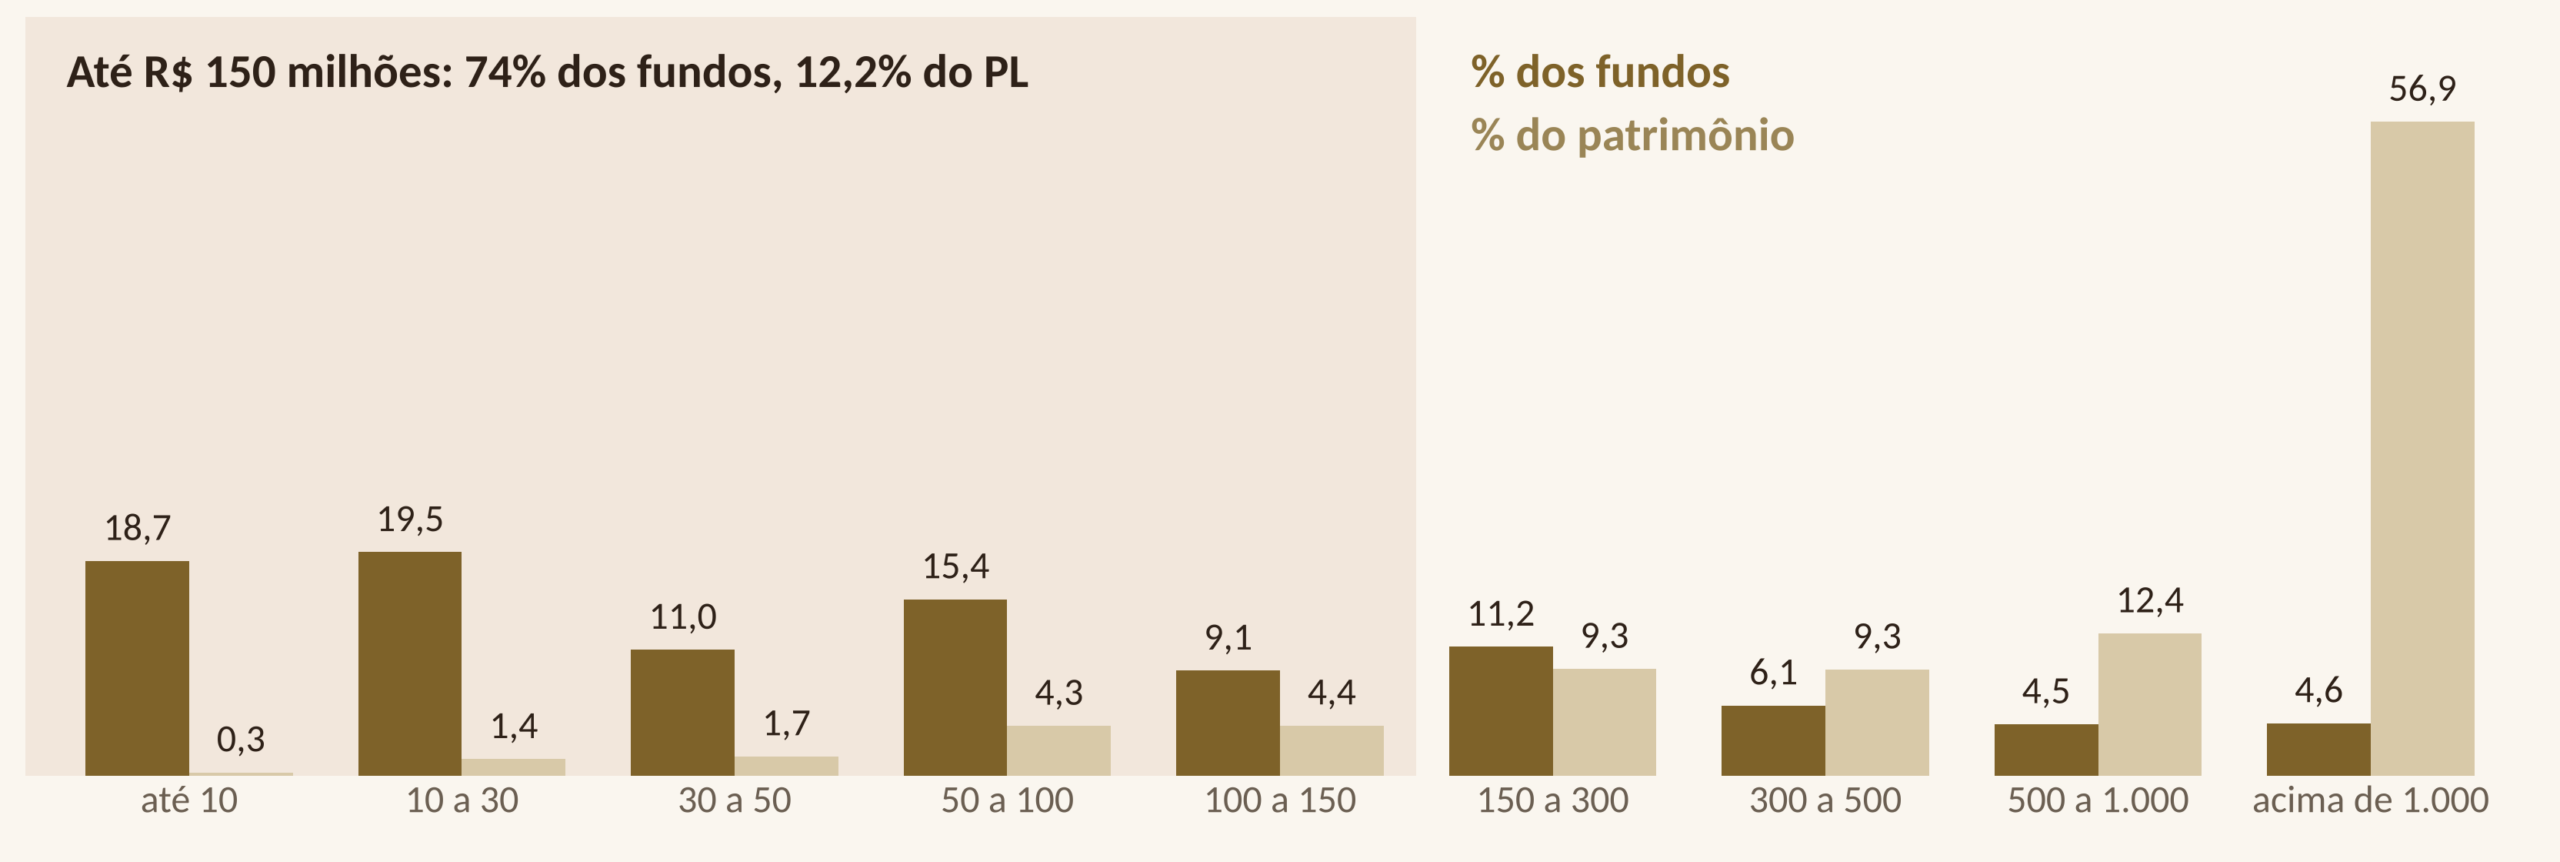
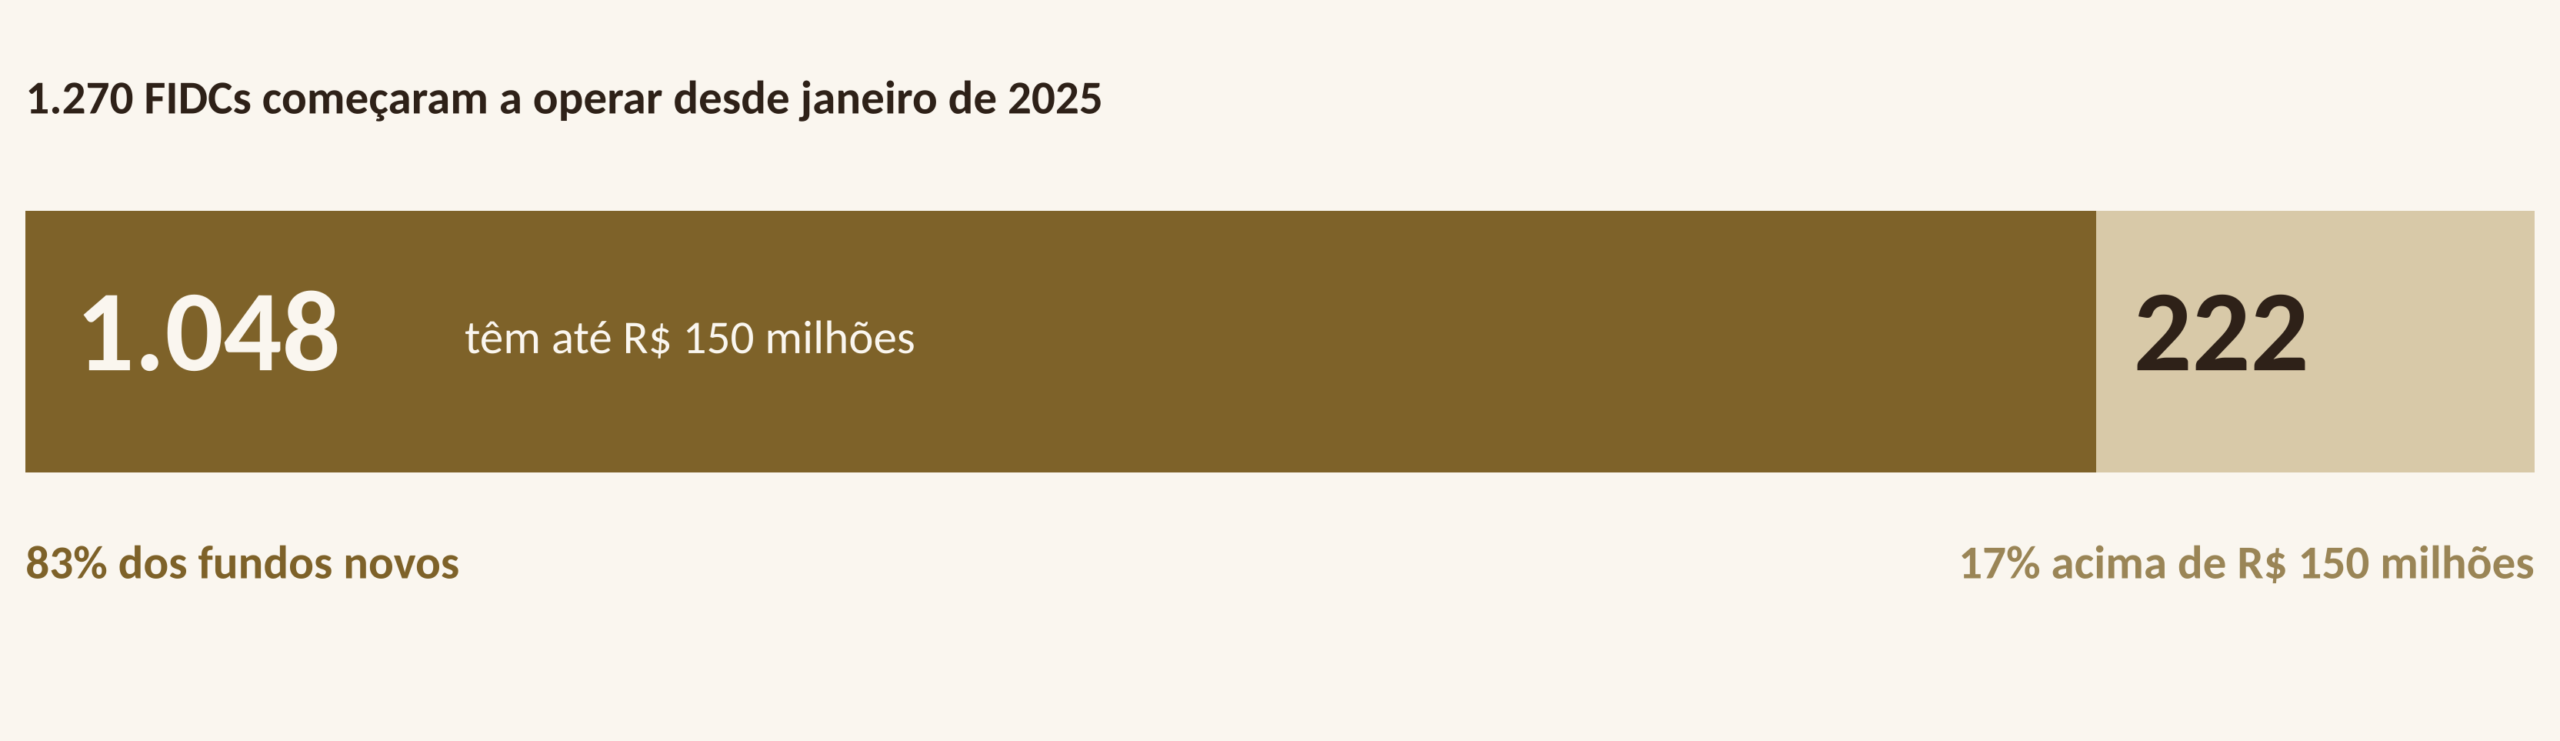
O tamanho agregado esconde, ao mesmo tempo, um mercado ainda jovem, mas muito concentrado. De acordo com dados da CVM extraídos do Radar Atrium, 2.478 FIDCs, ou 74% do total, têm até R$ 150 milhões de patrimônio e somam juntos R$ 104 bilhões, apenas 12,2% do PL da indústria. Na outra ponta, os fundos acima de R$ 1 bilhão são 4,6% dos veículos, mas detêm 56,9% do patrimônio. É na base que o mercado se renova: dos 1.270 fundos que começaram a operar desde janeiro de 2025, 1.048 (83%) estão abaixo de R$ 150 milhões. A maior parte da indústria está, portanto, nos primeiros estágios de captação e de formação de carteira, com muito espaço para ganhar escala.
Três em cada quatro FIDCs têm até R$ 150 milhões
Participação de cada faixa de patrimônio (R$ milhões) no número de fundos e no PL total, em %
Do universo dos mais de 3 mil FIDCs, aproximadamente 1,3 mil são Multicedente multissacado (MCMS), estruturas que compram recebíveis de várias empresas contra vários devedores e que responde por boa parte do capital de giro que chega hoje aos pequenos e médios negócios do país. Nesses FIDCs Multicedente multissacado menores, quem sustenta a estrutura é o capital do próprio originador. Entre os FIDCs de até R$ 150 milhões com cotas sênior e subordinada, a subordinação mediana é de 27,1% do patrimônio. É esse colchão, em geral aportado pela factoring, securitizadora ou pelo empresário que patrocina o veículo, que absorve as primeiras perdas e dá ao investidor sênior a segurança para financiar a carteira.
Oito em cada dez fundos novos nascem pequenos
Fundos que começaram a operar desde janeiro de 2025, por patrimônio atual
O patrimônio da cota subordinada júnior, sua razão de subordinação perante às outras classes de cotas e seu comportamento diário é somente o primeiro ponto de atenção dessas estruturas. Em um fundo de R$ 100 milhões com 20% de cotas subordinadas júnior, o cotista júnior detém R$ 20 milhões. Uma PDD de R$ 3 milhões equivale a 3% do patrimônio, mas consome 15% do capital desse cotista. O paralelo com os bancos médios ajuda a dimensionar o risco: essas instituições costumam operar com índices de Basileia inferiores aos 20% de subordinação de um FIDC (guardadas as diferenças de metodologia), mas carregam ativos de alguns bilhões de reais, distribuídos entre um número muito maior de devedores. Um ou dois clientes problemáticos pesam pouco em um balanço desse porte. Em um fundo pequeno, os mesmos um ou dois cedentes podem comprometer boa parte do colchão que protege o investidor sênior. O risco do fundo pequeno está, portanto, mais ligado à escala e à concentração da carteira do que ao percentual de subordinação.
O caminho para o crescimento passa pela continuidade do trabalho que já vem sendo feito, com avanço na governança e com a aproximação do nível técnico do consultor especializado ao do gestor e do administrador. O modelo clássico dos fundos MCMS depende de três figuras para a engrenagem rodar: o administrador, o gestor e o consultor especializado e é justamente ele o ponto de contato das empresas e dos cedentes no dia a dia.
Dessa maneira, a governança e os controles precisam evoluir de forma constante. Concessão de crédito criteriosa, mesa de operações robusta, proximidade com os clientes e boa gestão de riscos mantêm a operação saudável. Mas o operacional e o crédito não bastam: o consultor também precisa falar a língua do arcabouço regulatório que rege o negócio. A previsibilidade da marcação de PDD, da evolução das cotas, das despesas do fundo e das amortizações é tão importante quanto a qualidade da carteira, e costuma ser negligenciada por quem toca o dia a dia do fundo.
O pano de fundo é um mercado de crédito cada vez mais difícil para as empresas. A inadimplência das micro, pequenas e médias empresas no sistema financeiro chegou a 6,07% em setembro, contra 5,11% um ano antes, o maior nível desde fevereiro de 2018, segundo o Banco Central. Nas grandes empresas, o indicador é de 0,71%. Desde o início de 2025, mais de 3,5 mil empresas pediram recuperação judicial, de acordo com a Serasa Experian. O juro não deve dar alívio tão cedo: o Boletim Focus publicado ontem, 09 de novembro, projeta Selic de 13,75% no fim de 2026, 12,50% em 2027 e 11% em 2028.
É justamente nessas janelas que os FIDCs costumam crescer. Com a inadimplência em alta, os bancos ficam mais seletivos, encurtam limites, encarecem as linhas e empresas de bom perfil de crédito, que antes resolviam todo o capital de giro dentro do banco, passam a buscar outras fontes, como os FIDCs MCMS. Os números já mostram o movimento: em 12 meses até julho, a carteira de direitos creditórios dos FIDCs cresceu 30%, de R$ 540 bilhões para R$ 703 bilhões, segundo o Radar Atrium. No mesmo período, o crédito bancário com recursos livres às empresas avançou apenas 1,4%, de acordo com o BC.
Carteira dos FIDCs cresceu 30%; crédito bancário, 1,4%
Variação em 12 meses até julho de 2026: direitos creditórios dos FIDCs e crédito livre a empresas
Outra alternativa em crescimento são os chamados “fundos de empresa”. Normalmente monocedentes ou monossacados, são veículos estruturados por companhias da economia real, que entram como cotistas subordinadas e usam o fundo para financiar a cadeia de fornecedores ou o próprio prazo concedido aos clientes. Com os juros em alta, ter um veículo financeiro próprio fica ainda mais atraente: em muitos casos, o retorno da cota subordinada se aproxima da margem da atividade principal da companhia.
Para 2027, a expectativa é de foco em governança, transparência e diligência. Cautela na concessão de crédito e agilidade no tratamento das informações devem ser os pontos centrais das casas que vão crescer. O mercado segue com apetite e os FIDCs que saírem na frente em transparência são os que vão crescer de forma saudável e sustentável.