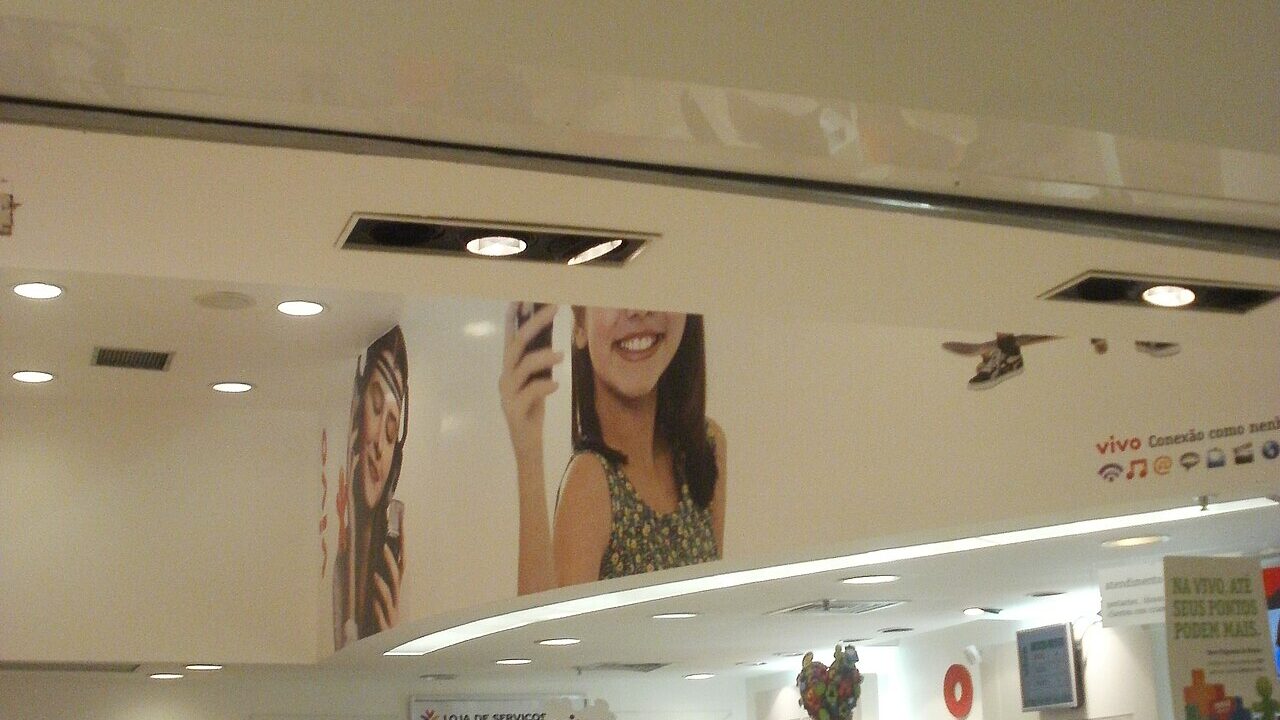
A Vivo passou a oferecer um crediário próprio em suas lojas físicas, o Vivo Pay Crediário, que permite parcelar em até 21 vezes a compra de celulares, tablets, TVs, smartwatches, notebooks e consoles. A operação foi montada sobre a infraestrutura da QI Tech, e as parcelas vendidas viram direitos creditórios cedidos a um Fundo de Investimento em Direitos Creditórios (FIDC), que dá o funding do produto. Segundo a QI Tech, a modalidade já funciona em mais de 20% das unidades da operadora e deve chegar em breve a toda a rede no país.
O desenho da operação divide as funções entre as duas empresas. A Vivo faz a análise de crédito do cliente. Aprovada a compra, a QI Tech emite a Cédula de Crédito Bancário (CCB), título que formaliza a dívida e permite sua cessão, e o crédito é transferido a um FIDC administrado e gerido pela própria QI Tech. A empresa de infraestrutura também responde pela bancarização e pela cobrança, cobrindo o ciclo da originação à liquidação. Com isso, a operadora não precisa manter o crédito no próprio balanço para ampliar as vendas parceladas.
O produto segue o modelo conhecido como Buy Now, Pay Later (BNPL). Pode ser usado como forma principal de pagamento ou combinado com cartão de crédito ou de débito, e o cliente deixa a loja com os boletos das parcelas impressos.
O crediário amplia a atuação financeira que a Vivo reúne sob a marca Vivo Pay, hoje com empréstimo pessoal, crédito do trabalhador e antecipação do saque-aniversário do FGTS. De acordo com a QI Tech, esses três serviços geraram receita de R$ 488 milhões no ano passado. A operadora já concedeu mais de R$ 1,1 bilhão em crédito desde 2020, e cerca de 39% dos smartphones vendidos em suas lojas saíram com seguro. A parceria entre as duas empresas começou há mais de quatro anos, com o empréstimo pessoal Vivo Money, e se apoia numa base de mais de 116 milhões de acessos, 85 milhões de usuários no aplicativo e mais de 1.800 lojas.
Para Pedro Mac Dowell, CEO e fundador da QI Tech, o crédito deixou de ser um produto separado e passou a fazer parte da experiência de compra. Na avaliação do executivo, a entrada de uma empresa com a capilaridade da Vivo na jornada do consumidor amplia o acesso ao crédito, eleva a conversão de vendas e torna mais frequente a relação financeira com o cliente.
O caso ilustra um movimento acompanhado de perto pela indústria de FIDCs: empresas não financeiras com grande base de clientes passando a originar recebíveis em volume, com tíquete baixo e carteira pulverizada. Para quem avalia cotas de fundos com esse tipo de lastro, entram na conta a qualidade da análise feita pelo originador, a eficiência da cobrança via boleto, a estrutura de subordinação, os critérios de elegibilidade e o histórico de inadimplência. Outro ponto observado é a governança quando o mesmo grupo emite o título, administra e gere o fundo.
Os próximos passos a acompanhar são a expansão do crediário para toda a rede de lojas da Vivo, que tende a elevar o volume de direitos creditórios cedidos ao fundo, e o comportamento da inadimplência da carteira à medida que a operação ganha escala.